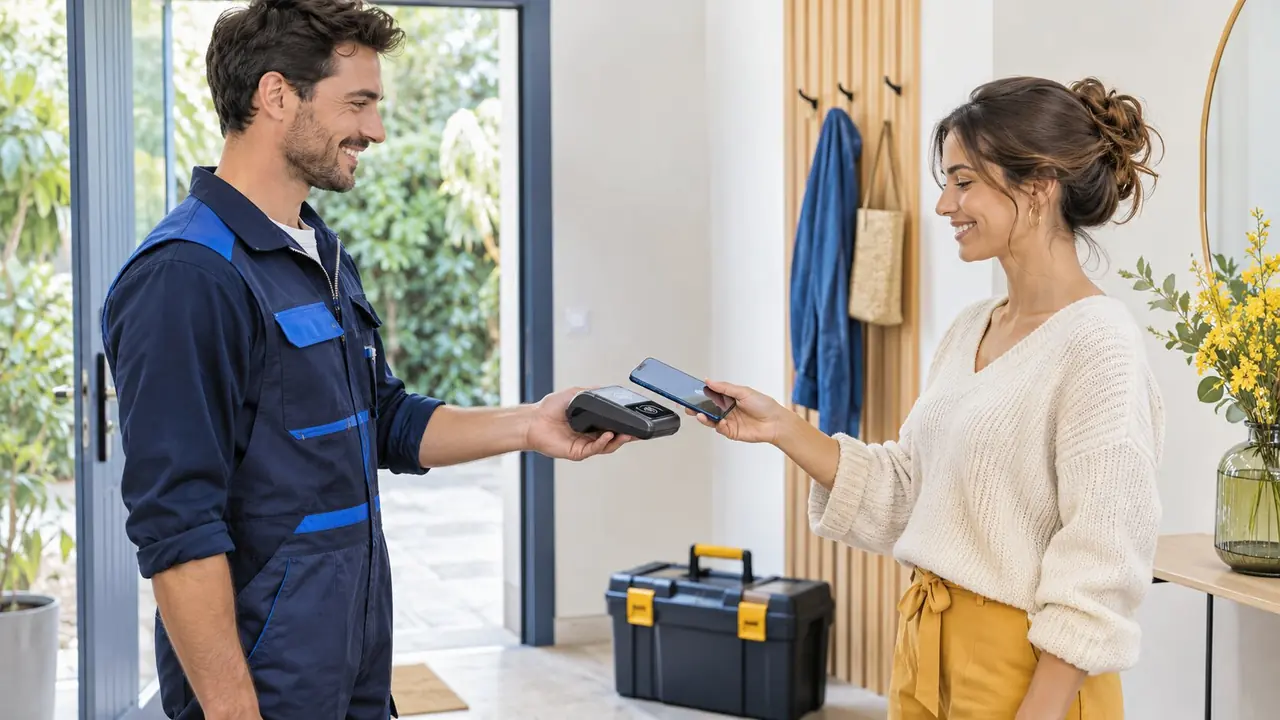
Pour un artisan qui se fait payer par carte chez ses clients, Bourso Business revient le moins cher de notre sélection si vous êtes déjà client particulier BoursoBank : le compte est gratuit et le paiement sur smartphone coûte 0,7 % plus 0,15 € HT par transaction. Qonto convient mieux s'il vous faut aussi un découvert, et Hello bank! Pro si vos clients paient encore souvent par chèque.
Nous avons repris les comptes de notre comparatif des comptes pro sous l'angle du travail chez le client : encaisser sur place, avancer le prix des fournitures, déposer les chèques des particuliers. Les tarifs ont été relevés le 11 novembre 2026 ; ceux d'Hello bank! Pro viennent de son guide tarifaire au 1er janvier 2026.
01 / 10
Quels comptes pro pour un artisan ?
Cinq comptes de notre comparatif répondent aux besoins d'un artisan, de 50 € par an à 10,90 € HT par mois.
Les cinq acceptent l'entreprise individuelle et la micro-entreprise. Si votre activité est en société, Monabanq et Nickel Pro sont exclus, et BoursoBank n'accepte que les sociétés à associé unique : voyez notre page sur le compte pro pour SASU ou EURL.
Les comptes pro adaptés aux artisans

Compte pro en ligne de BNP Paribas : Hello Business à 10,90 € HT par mois, carte incluse, espèces et chèques gratuits aux automates.
- Coût du profil type (an, TTC)138 €/an TTC
- Dépôt d'espèces possible
- Dépôt de chèques possible
- Établissement de crédit (garantie des dépôts FGDR ou équivalent UE)
- établissement de crédit (BNP Paribas)
dès 10,90 €/mois HT
Monabanq PratiqPro est l’une des rares offres de la sélection avec chéquier gratuit et facilité de caisse, dans un établissement de crédit couvert par le FGDR.
- Coût du profil type (an, TTC)144 €/an TTC
- Découvert ou facilité de caisse
- Dépôt de chèques possible
- Dépôt d'espèces possible
- Établissement de crédit (garantie des dépôts FGDR ou équivalent UE)
dès 10 €/mois HT
BoursoBank Business est le seul établissement de crédit de la sélection à 0 € pour le profil type, avec des dépôts couverts par le FGDR et l'encaissement des chèques.
- Coût du profil type (an, TTC)0 €/an TTC
- Établissement de crédit (garantie des dépôts FGDR ou équivalent UE)
- Dépôt de chèques possible
- Carte physique sans paiement dans le mois9 €/mois TTC
- établissement de crédit
Gratuit
- Version gratuite
Qonto combine compte pro et facturation intégrée (devis, factures, facture électronique), avec un découvert possible sous éligibilité, rare pour un établissement de paiement.
- Coût du profil type (an, TTC)129,60 €/an TTC
- Outil de facturation intégré
- Découvert ou facilité de caisse
- Dépôt de chèques possible
dès 11 €/mois HTou 9 €/mois HT en annuel
- Essai 30 jours

Nickel Pro est le seul compte de la sélection qui prend les espèces dans plus de 8 500 points de vente, sans condition de chiffre d'affaires, pour 50 €/an.
- Dépôt d'espèces possible
- Frais de dépôt d'espèces3 %
- Frais de virement SEPA sortant0 €/opération
- Retrait au distributeur (zone euro)1,50 €/retrait
- Qui peut ouvrirEI et micro-entrepreneurs uniquement
dès 4,17 €/mois avec engagement annuel
02 / 10
Quel compte pour encaisser par carte chez le client ?
Sur un chantier ou à domicile, le paiement sans contact sur smartphone évite d'acheter un terminal.
Bourso Business, réservé aux clients particuliers de BoursoBank, propose le paiement sur smartphone avec son partenaire Stancer, à 0,7 % plus 0,15 € HT par transaction. Son terminal mobile est gratuit au-delà de 150 transactions par mois, sinon il coûte 15 € pour le mois. Qonto inclut le paiement sur smartphone dès Basic, à 0,7 % par carte européenne, et vend un terminal à partir de 99 € HT.
Nos 2 meilleurs choix pour encaisser chez le client
N°1Notre préféré
- Pourquoi pour Encaisser chez le client
- Avantage : Paiement sur smartphone à 0,7 % + 0,15 € HT
- Avantage : Compte gratuit
- À savoir
- Limite : Compte particulier BoursoBank requis
- Limite : Terminal à 15 € le mois sous 150 transactions
Formule conseillée : Bourso Business
Gratuit
N°2
- Pourquoi pour Encaisser chez le client
- Avantage : Paiement sur smartphone inclus, 0,7 % par carte européenne
- Avantage : Terminal à partir de 99 € HT
- À savoir
- Limite : 2,6 % pour les cartes professionnelles et hors UE
Formule conseillée : Basic
11 €/mois HT
03 / 10
Quel compte pour avancer le prix du matériel ?
Entre l'achat des fournitures et le paiement du client, un découvert évite de refuser un chantier.
Monabanq accorde une facilité de caisse de 800 € avec la carte Visa Business, au TAEG de 11,50 %, sous réserve d'acceptation. Qonto propose un découvert instantané au TAEG de 17,5 %, selon votre éligibilité. Bourso Business et Nickel Pro n'autorisent aucun découvert, et Hello bank! Pro n'en accorde plus que sur contrat depuis le 17 novembre 2025.
Nos 2 meilleurs choix pour avancer le matériel
N°1Notre préféré
- Pourquoi pour Avancer le matériel
- Avantage : Facilité de caisse de 800 €, TAEG 11,50 %
- À savoir
- Limite : Micro-entrepreneurs seulement, sous réserve d'acceptation
Formule conseillée : PratiqPro Visa Business
10 €/mois HT
N°2
- Pourquoi pour Avancer le matériel
- Avantage : Découvert instantané, TAEG 17,5 %
- À savoir
- Limite : Selon éligibilité
Formule conseillée : Basic
11 €/mois HT
04 / 10
Quel compte si vos clients paient par chèque ?
Beaucoup de particuliers règlent encore un artisan par chèque.
Hello bank! Pro remet les chèques gratuitement, en agence, à un automate ou par courrier après les avoir photographiés dans l'application. Monabanq inclut 18 remises par trimestre aux guichets Crédit Mutuel et CIC. Pour les espèces, voyez notre page sur le compte pro avec espèces et chèques.
Nos 2 meilleurs choix pour chèques des particuliers
N°1Notre préféré
- Pourquoi pour Chèques des particuliers
- Avantage : Remise de chèques gratuite, en agence, à un automate ou par courrier
- À savoir
- Limite : 10,90 € HT par mois
Formule conseillée : Hello Business
10,90 €/mois HT
N°2
- Pourquoi pour Chèques des particuliers
- Avantage : 18 remises par trimestre aux guichets Crédit Mutuel et CIC
- À savoir
- Limite : Micro-entrepreneurs seulement
Formule conseillée : PratiqPro Visa Business
10 €/mois HT
05 / 10
Quel compte pour un artisan qui démarre ?
En micro-entreprise, le prix du compte pèse plus que les services.
Nickel Pro coûte 50 € par an, sans précision sur la taxe, et prend les espèces chez plus de 8 500 buralistes, à 3 % du montant. Il ne propose pas encore de paiement par carte. Bourso Business est gratuit, mais demande d'être déjà client particulier BoursoBank.
Nos 2 meilleurs choix pour démarrer petit
N°1Notre préféré
- Pourquoi pour Démarrer petit
- Avantage : 50 € par an
- Avantage : Espèces chez plus de 8 500 buralistes, 3 %
- À savoir
- Limite : Pas de paiement par carte
- Limite : Entreprises individuelles seulement
Formule conseillée : Compte Nickel Pro
4,17 €/moisprélevés en une fois, chaque année
N°2
- Pourquoi pour Démarrer petit
- Avantage : Compte gratuit
- À savoir
- Limite : Compte particulier BoursoBank requis
Formule conseillée : Bourso Business
Gratuit
06 / 10
Combien coûte le compte d'un artisan sur trois ans ?
Pour 1 500 € encaissés par carte chaque mois, en 15 paiements, le total sur trois ans va de 459 € HT à près de 1 300 € HT.
Le tableau additionne l'abonnement et les commissions sur le paiement par carte, pour 15 paiements de 100 € par mois. Monabanq ne publie pas les commissions de son terminal, et Nickel Pro n'en propose pas.
Le coût sur trois ans pour 1 500 € encaissés par carte chaque mois
| Compte | Abonnement sur 3 ans | Commissions carte sur 3 ans | Total |
|---|---|---|---|
| Bourso Business | 0 € | 459 € HT (0,7 % + 0,15 €) | 459 € HT |
| Qonto Basic | 324 € HT | 378 € (0,7 %, taxe non indiquée) | 324 € HT et 378 € de commissions |
| Hello bank! Pro, Hello Business | 392,40 € HT, plus 39 € HT de lecteur | 864 € (1,60 %) | 1 295,40 € HT |
| Monabanq, PratiqPro | 360 € HT | non publiées | 360 € HT et commissions |
| Nickel Pro | 150 €, taxe non indiquée | pas de paiement par carte | 150 € |
Prix publics relevés le 11 novembre 2026 ; Hello bank! Pro d'après son guide au 1er janvier 2026 (lecteur 79 € HT, dont 40 € HT remboursés).
07 / 10
Ce que chaque compte propose à un artisan
Les cinq comptes, critère par critère.
Le guide tarifaire de Monabanq indique aussi 3,90 € par mois de frais de tenue de compte, que la page de l'offre ne mentionne pas ; nous citons les deux.
Les services utiles à un artisan
| Compte | Paiement par carte | Découvert | Chèques | Espèces |
|---|---|---|---|---|
| Bourso Business | smartphone et terminal, 0,7 % HT | non | gratuits, 1 500 € sur 30 jours | non publié |
| Qonto | smartphone inclus, terminal dès 99 € HT | oui, TAEG 17,5 % | par courrier, 2 € en Basic | non |
| Hello bank! Pro | lecteur 79 € HT, 1,60 % | sur contrat | gratuits | gratuites aux automates |
| Monabanq | terminal Smile&Pay, prix non publié | 800 €, TAEG 11,50 % | 18 par trimestre | 1 dépôt gratuit par trimestre |
| Nickel Pro | non | non | 3 € par chèque | 3 % chez un buraliste |
Pages officielles relevées le 11 novembre 2026 ; Hello bank! Pro d'après son guide au 1er janvier 2026.
08 / 10
Un artisan doit-il ouvrir un compte pro ?
En société, oui. En micro-entreprise, un compte dédié devient obligatoire au-delà d'un seuil.
D'après Service-public.fr, un micro-entrepreneur doit avoir un compte bancaire, mais son compte personnel suffit au départ. Un compte dédié à l'activité devient obligatoire quand le chiffre d'affaires dépasse 10 000 € pendant 2 années consécutives, et ce compte n'a pas besoin d'être un compte professionnel.
09 / 10
Quel compte pro choisir pour votre activité d'artisan ?
Partez de la façon dont vos clients vous paient.
Si vous êtes surtout payé par carte et déjà client particulier BoursoBank, Bourso Business coûte le moins cher. Pour financer le matériel avant d'être payé, regardez la facilité de caisse de Monabanq ou le découvert de Qonto. Si vos clients paient encore par chèque, Hello bank! Pro les remet sans frais.
Le compte adapté à chaque artisan
D'après les offres relevées le 11 novembre 2026.
-
Paiement par carte
BoursoBankNotre choix
Compte gratuit, 0,7 % + 0,15 € HT
-
Avance de trésorerie
Monabanq ProNotre choix
Facilité de caisse de 800 €, TAEG 11,50 %
-
Chèques des clients
Hello bank! ProNotre choix
Remise de chèques gratuite
-
Carte et découvert
QontoNotre choix
Smartphone inclus, découvert instantané
-
Petit budget
Nickel ProNotre choix
50 € par an, espèces chez les buralistes


10 / 10
Questions fréquentes
Les réponses courtes aux questions des artisans sur leur compte pro.
Revue Digitale aide les PME, les indépendants et leurs équipes à choisir et faire adopter leurs outils numériques: logiciel de facturation, CRM, banque en ligne pour professionnels, outils d’IA, sécurité des données.