Finom convient à la petite entreprise qui gère tout depuis son téléphone et paie des fournisseurs hors de la zone euro : la formule Solo est gratuite, la facturation est intégrée au compte et les virements en devises partent dès 5 €. Il ne prend en revanche ni chèques ni demande de crédit.
Cet avis repose sur la page des tarifs de Finom, sa FAQ, son centre d'aide, sa page des paiements internationaux et le registre REGAFI, relevés le 11 novembre 2026. Finom fait partie de notre comparatif des comptes pro.
01 / 10
Finom vaut-il le coup ?
Oui, pour une TPE qui travaille en ligne et règle des fournisseurs en devises ; non, si vous encaissez des chèques ou comptez sur un découvert.
Finom réunit dans la même application le compte, les cartes, la facturation et l'export pour le comptable. Sa formule Solo ne coûte rien, et Basic ajoute une carte physique et un second utilisateur.
Finom n'est pas une banque mais un établissement de monnaie électronique néerlandais, agréé par la Nederlandsche Bank. Il ne prête pas d'argent et ne gère pas les chèques, ce qui exclut les commerces et les artisans payés de cette façon.
Finom en bref
Finom convient aux micro-entrepreneurs cherchant un compte pro gratuit avec IBAN français, outil de facturation et cashback. Mais l'absence de dépôt d'espèces et de chèques et le refus de découvert limitent son usage.
- Idéal si
- Avantage : TPE qui paie des fournisseurs à l'étranger
- Avantage : Indépendant qui veut facturer depuis son compte
- Avantage : Petite équipe avec plusieurs cartes
- À éviter si
- Limite : Encaissement de chèques
- Limite : Besoin d'un découvert ou d'un prêt
- Limite : Dépôt régulier d'espèces
Avantages
- Offre Solo gratuite avec IBAN français et carte virtuelle
- Outil de facturation et extraction automatisée de la TVA inclus
- Cashback jusqu'à 3 % sur les paiements
- Paiements en zone euro gratuits et retraits sans frais jusqu'à 2 500 €/mois
Inconvénients
- Pas de dépôt d'espèces ni de chèques
- Pas de découvert autorisé
- Frais élevés sur les paiements en devises (2 à 3 %)
- Abonnement mensuel d'entrée0 €/mois HT
- Offre gratuite sans abonnement
- Frais de virement SEPA sortant0 €/opération
- Frais sur paiement en devises3 %
FinomNote globale, moyenne pondérée des critères
- Prix et frais de fonctionnement7,9Calculé sur : Abonnement mensuel d'entrée, Offre gratuite sans abonnement, Frais de virement SEPA sortant, Frais sur paiement en devises
- Services et outils inclus8,9Calculé sur : Outil de facturation intégré, Cartes virtuelles incluses, Découvert autorisé
- Capacité d'encaissement7,0Calculé sur : Dépôt d'espèces possible, Dépôt de chèques possible, IBAN français
- Adaptation au profil d'activité5,5Calculé sur : Offre gratuite sans abonnement, Frais sur paiement en devises, Découvert autorisé, Dépôt d'espèces possible
02 / 10
Pour qui est fait Finom ?
Finom vise les indépendants, les sociétés et les associations qui gèrent leur argent en ligne, sans agence.
La FAQ accepte l'entreprise individuelle, la micro-entreprise, l'EURL, la SASU, la SAS, la SARL, la société civile et les associations. La SCI n'est pas nommée : un gérant de SCI demandera confirmation avant d'ouvrir le compte.
Les formules se distinguent par le nombre d'utilisateurs : un seul sur Solo, deux au plus sur Basic et autant que vous voulez sur Smart. Une équipe qui distribue des cartes à ses salariés regardera donc directement Smart.
Finom, usage par usage
D'après la page des tarifs, la FAQ et le centre d'aide de Finom, consultés le 11 novembre 2026.
-
Démarrer sans abonnement
Notre avis : Bon choix
Solo gratuit, pour un seul utilisateur
-
Payer en devises
Notre avis : Idéal
13 devises nommées, comptes en devises
-
Équipe et cartes
Notre avis : Bon choix
Utilisateurs illimités sur Smart
-
Facturer depuis le compte
Notre avis : Bon choix
Facturation intégrée et export comptable
-
Chèques et espèces
Notre avis : Peu adapté
Aucun chèque, dépôt d'espèces non décrit
03 / 10
Que contiennent les formules de Finom ?
Trois formules, de Solo, gratuite, à Smart, qui augmentent le nombre d'utilisateurs, de cartes et de virements gratuits.
Basic coûte 21 € HT par mois, ou 17 € HT par mois en paiement annuel, avec un essai de 30 jours. Smart coûte 45 € HT par mois, ou 37 € en paiement annuel.
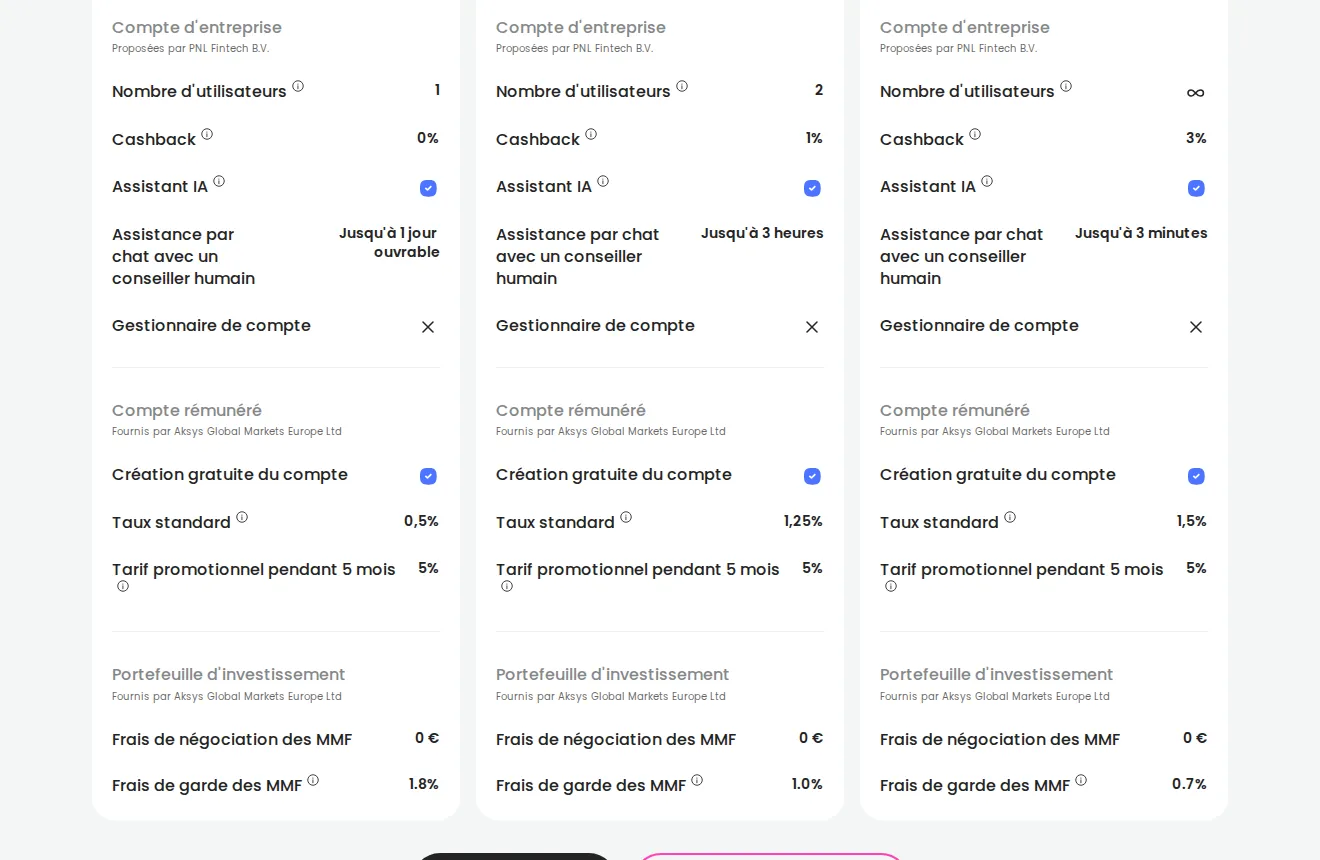
D'une formule à l'autre, le montant des virements SEPA sortants gratuits passe de 2 500 € à 25 000 €, puis 50 000 €. Les virements internationaux sortants baissent de 1 % sur Solo à 0,40 % sur Smart.
04 / 10
Combien coûte Finom sur trois ans ?
Sur trois ans, Basic coûte 756 € HT au mois, ou 612 € HT en paiement annuel ; Solo ne coûte rien hors frais à l'usage.
Smart revient à 1 620 € HT sur trois ans au mois, ou 1 332 € HT en paiement annuel. Ces totaux n'incluent pas les frais à l'usage, comme les virements internationaux ou les virements au-delà du montant gratuit de votre formule.
Le paiement annuel engage votre trésorerie pour un an. Profitez de l'essai de 30 jours au mois avant de vous engager.
05 / 10
Finom en images
Les formules de Finom et ce qu'elles incluent, d'après sa page des tarifs consultée le 11 novembre 2026.
Finom affiche Solo à 0 €, Basic à 17 € et Smart à 37 € par mois hors taxes en paiement annuel.
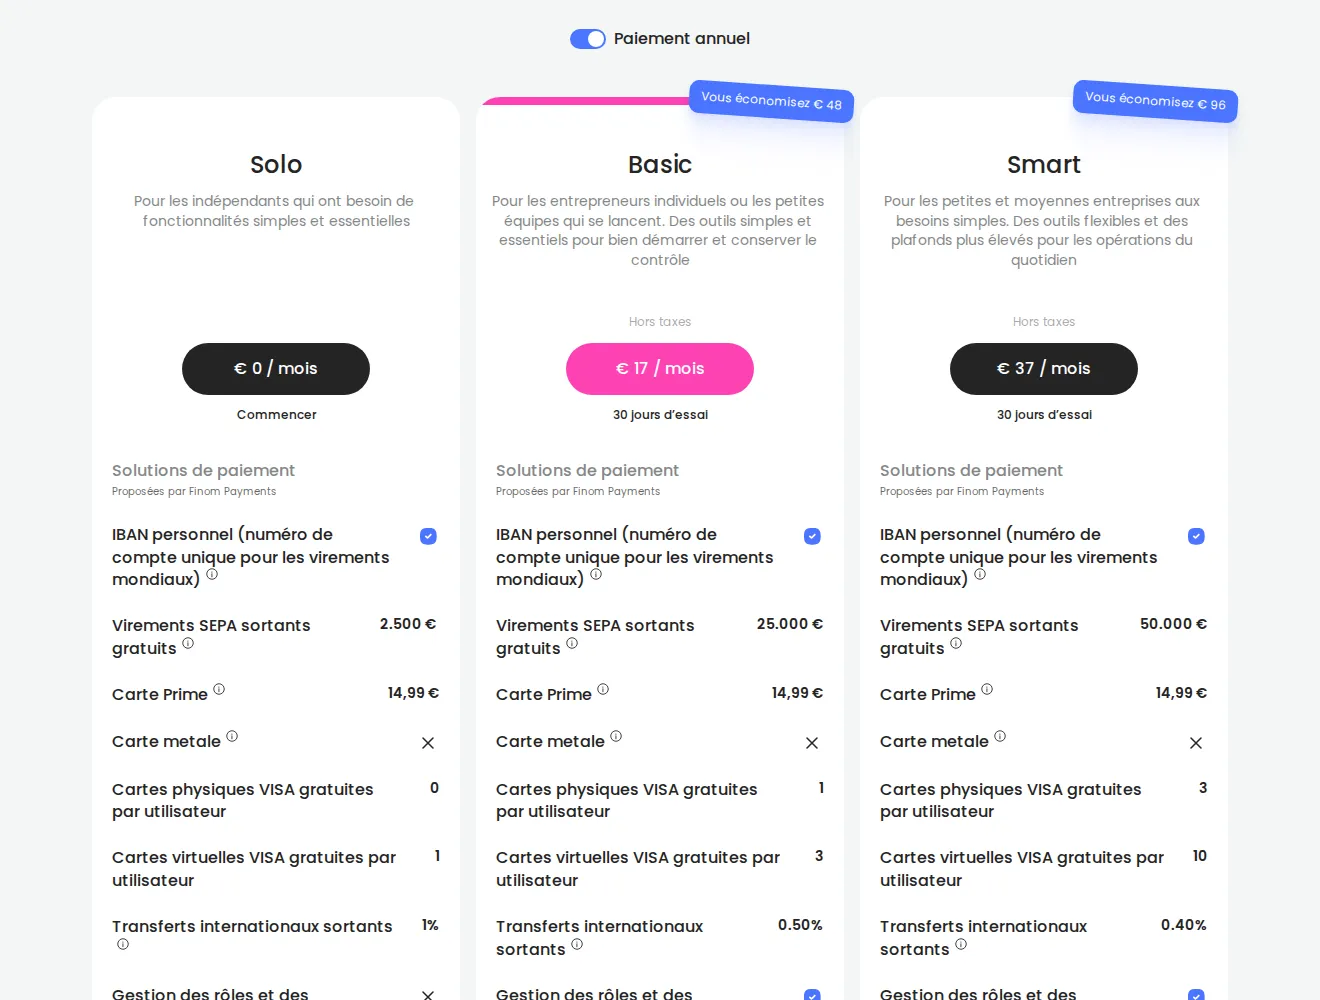
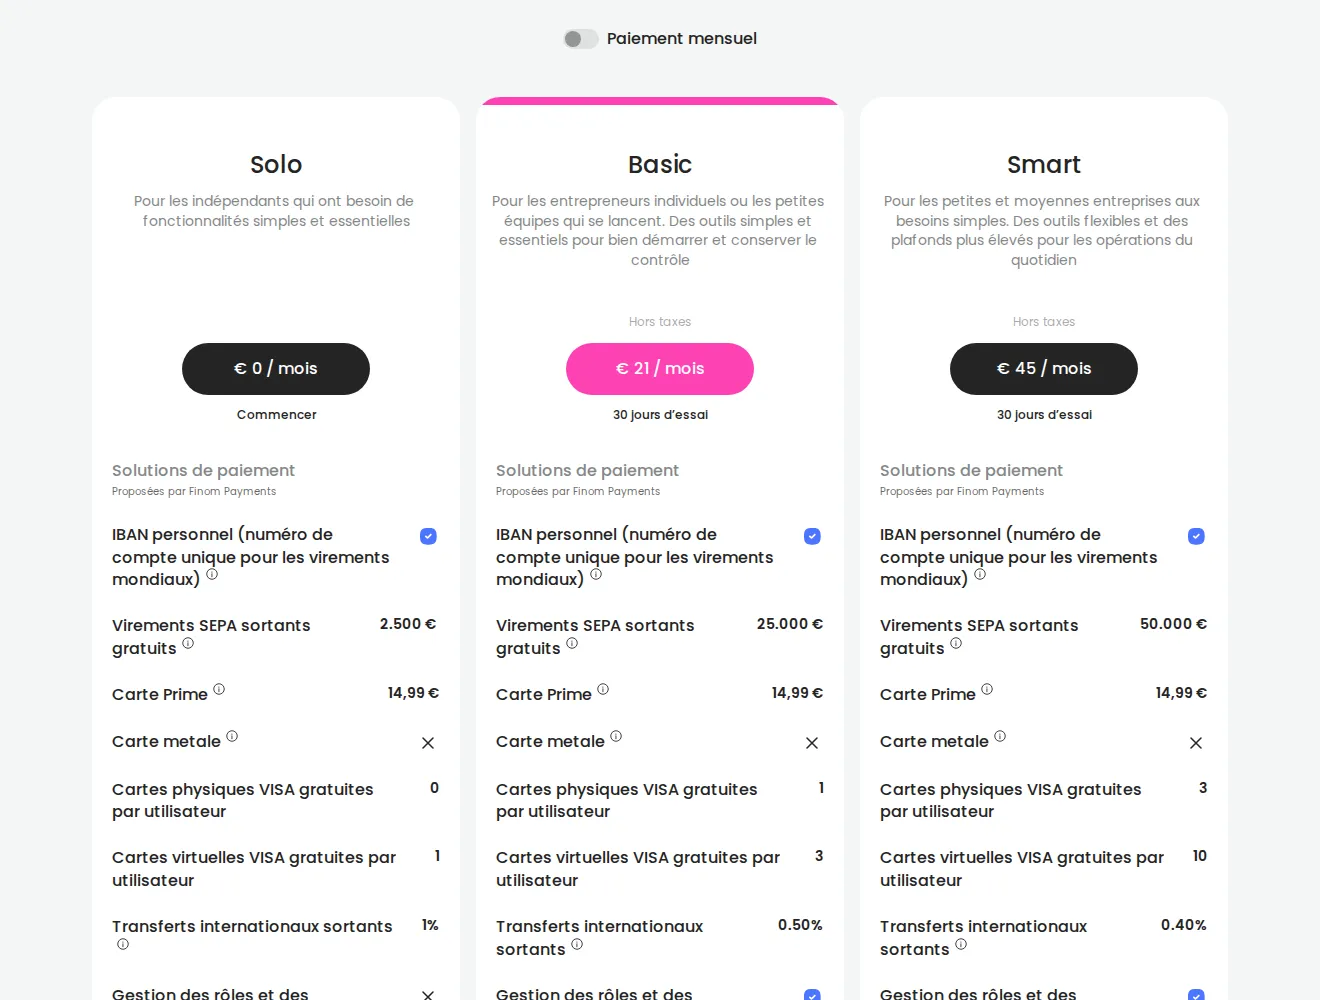
D’après le site de l’éditeur, consulté le 11 novembre 2026.
06 / 10
Quel support, et que disent les clients ?
Sur Trustpilot, les clients de Finom sont très largement satisfaits, sur un volume d'avis important.
La FAQ annonce une réponse sous 2 minutes par chat et sous 10 minutes par e-mail. La page des paiements internationaux module ce délai selon la formule : jusqu'à un jour ouvrable sur Solo, trois heures sur Basic et trois minutes sur Smart. La langue du support n'est pas précisée, même si le site et le centre d'aide existent en français.
Ce qu'en disent les utilisateurs
Note et nombre d'avis relevés le 11 novembre 2026.
4,8/5 · 16 432 avis · relevé le 11/11/2026 · voir sur Trustpilot
07 / 10
Où est déposé votre argent ?
Finom est un établissement de monnaie électronique installé aux Pays-Bas, autorisé à exercer en France.
Le registre REGAFI liste Finom Payments B.V. comme établissement de monnaie électronique néerlandais, qui exerce en France sous le régime du passeport européen. La page des tarifs affiche « Fonds protégés », sans citer de garantie des dépôts comme celle des banques françaises. Le compte reçoit un IBAN français, ce qui évite les refus de prélèvement liés à un IBAN étranger.
Statut et compte
| Critère | Finom |
|---|---|
| Établissement | Finom Payments B.V., Pays-Bas |
| Statut | établissement de monnaie électronique, agréé par la Nederlandsche Bank |
| Garantie des dépôts | non citée ; « Fonds protégés » sur la page des tarifs |
| IBAN | français |
| Crédit et découvert | non proposés |
D'après le registre REGAFI, la page des tarifs et le centre d'aide de Finom, consultés le 11 novembre 2026.
08 / 10
Quelles alternatives à Finom ?
Si vous encaissez des chèques ou cherchez un autre équilibre entre prix et services, d'autres comptes de notre comparatif s'en chargent.
Qonto accepte la remise de chèques et propose un découvert ; Shine démarre aussi avec une formule gratuite ; Bourso Business est gratuit pour les clients particuliers de BoursoBank ; Revolut Business tient des comptes dans de nombreuses devises.
Les alternatives à Finom
Qonto combine compte pro et facturation intégrée (devis, factures, facture électronique), avec un découvert possible sous éligibilité, rare pour un établissement de paiement.
- Coût du profil type (an, TTC)129,60 €/an TTC
- Outil de facturation intégré
- Découvert autorisé
- Dépôt de chèques possible
dès 11 €/mois HTou 9 €/mois HT en annuel
- Essai 30 jours
Shine offre devis et factures illimités dans toutes ses offres, une offre Free à 0 € et le dépôt d'espèces, payant selon l'offre.
- Coût du profil type (an, TTC)129,60 €/an TTC
- Outil de facturation intégré
- Dépôt d'espèces possible
- Offre gratuite sans abonnement
dès 11 €/mois HTou 9 €/mois HT en annuel
- Version gratuite
- Essai 30 jours
BoursoBank Business est le seul établissement de crédit de la sélection à 0 € pour le profil type, avec des dépôts couverts par le FGDR et l'encaissement des chèques.
- Coût du profil type (an, TTC)0 €/an TTC
- Établissement de crédit (garantie des dépôts FGDR ou équivalent UE)
- Dépôt de chèques possible
- Carte physique sans paiement dans le mois9 €/mois TTC
- établissement de crédit
Gratuit
- Version gratuite
Revolut Business est taillé pour l'international : change au taux interbancaire jusqu'à 1 000 €/mois en Basique et virements internationaux inclus dans les offres supérieures.
- Prix10 €/mois
- Coût du profil type (an, TTC)144 €/an
- établissement de crédit du groupe Revolut
- Outil de facturation intégré
- Dépôt d'espèces possibleNon
10 €
09 / 10
Faut-il choisir Finom ?
Choisissez Finom si votre activité se gère en ligne, sans chèques, et si vous réglez des fournisseurs hors zone euro.
Commencez par Solo pour vérifier que l'application vous convient, puis passez à Basic quand il vous faut une carte physique ou un second utilisateur. Si vous encaissez des chèques ou avez besoin d'un découvert, gardez un compte dans une banque qui les propose.
Oui, si vous…
- gérez votre entreprise depuis votre téléphone
- payez des fournisseurs en dollars, livres ou francs suisses
- voulez facturer depuis votre compte
Non, si vous…
- encaissez des chèques
- avez besoin d'un découvert ou d'un prêt
- déposez souvent des espèces
10 / 10
Questions fréquentes
Les réponses courtes aux questions des dirigeants qui hésitent à ouvrir un compte Finom.
Revue Digitale aide les PME, les indépendants et leurs équipes à choisir et faire adopter leurs outils numériques: logiciel de facturation, CRM, banque en ligne pour professionnels, outils d’IA, sécurité des données.